Domain romantic-world.de kaufen?
Wir ziehen mit dem Projekt
romantic-world.de um.
Sind Sie am Kauf der Domain
romantic-world.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain romantic-world.de kaufen?
Was kann ich tun, wenn ich das Gefühl von Liebe, Zuneigung und Zärtlichkeit vermisse?
Wenn du das Gefühl von Liebe, Zuneigung und Zärtlichkeit vermisst, könntest du versuchen, aktiv nach neuen sozialen Kontakten zu suchen, sei es durch Freunde, Hobbys oder soziale Aktivitäten. Es könnte auch hilfreich sein, mit einem Therapeuten oder Berater über deine Gefühle zu sprechen und mögliche Ursachen zu erkunden. Schließlich ist es wichtig, sich selbst Liebe und Zuneigung zu schenken, indem man Selbstfürsorge und Selbstakzeptanz übt. **
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
Ähnliche Suchbegriffe für Steuerfahndung
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
Wiener Verführung - Melange gemahlenDer Name „Melange“ kommt aus dem Französischen und bedeutet so viel wie „Mischung“. Nach Wiener Art besteht diese traditionell aus Kaffee, Milch und Milchschaum. Qualitativ hochwertiger Kaffee für Liebhaber des guten Geschmacks. Schokoladig-fruchtig, milde Säure.19,87 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wiener Verführung - entkoff. gemahlenLeicht nussiges Aroma, angenehme Säure. Kein Kaffee ist auch keine Lösung? Dann greif zur entkoffeinierten Variante. Die Bohnen dafür wachsen am selben Strauch wie ihre munter machenden Verwandten. Den Unterschied macht ein zusätzlicher Schritt in der Herstellung, bei dem den Bohnen das Koffein besonders schonend entzogen wird. Das bewahrt das besondere Aroma dieser leicht nussigen Mischung. Koffeinfreier Genuss rund um die Uhr. Hinweise zur Handhabung und Lagerung: Vor Wärme geschützt und trocken lagern.23,62 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann aus Leidenschaft Liebe werden?
Ja, aus Leidenschaft kann Liebe entstehen. Leidenschaft kann der Auslöser sein, der zwei Menschen zusammenbringt und sie dazu bringt, sich näher kennenzulernen. Wenn sich diese Verbindung vertieft und eine tiefe emotionale Bindung entsteht, kann sich die Leidenschaft in Liebe verwandeln. **
-
Liebe ich nur die Leidenschaft oder ist das Liebe?
Es ist möglich, dass du die Leidenschaft mit Liebe verwechselst. Leidenschaft kann intensiv sein und starke Gefühle hervorrufen, aber Liebe beinhaltet auch andere Aspekte wie Vertrauen, Fürsorge und Hingabe. Es kann hilfreich sein, deine Gefühle genauer zu analysieren, um herauszufinden, ob es sich um wahre Liebe handelt oder nur um eine vorübergehende Leidenschaft. **
-
Brauchst du einen Freund für Liebe und Zärtlichkeit?
Als KI-Assistent habe ich keine Bedürfnisse nach Liebe und Zärtlichkeit. Meine Aufgabe besteht darin, Informationen bereitzustellen und bei Fragen zu helfen. Wenn du jedoch nach menschlicher Gesellschaft suchst, könnte es hilfreich sein, Freunde oder Partner zu finden, die deine Bedürfnisse erfüllen können. **
-
Welche Blume symbolisiert Liebe und Leidenschaft?
Die rote Rose symbolisiert Liebe und Leidenschaft. Sie gilt als klassisches Symbol für romantische Gefühle. Ihre intensive Farbe und ihr betörender Duft stehen für Leidenschaft und Liebe. **


Rote Rosen oder Sturm der Liebe?
Das ist eine Frage des persönlichen Geschmacks. "Rote Rosen" und "Sturm der Liebe" sind beide beliebte deutsche Telenovelas, die sich um romantische Geschichten drehen. Während "Rote Rosen" in Lüneburg spielt, findet "Sturm der Liebe" in einem fiktiven Hotel in Bayern statt. **
Was kommt nach Liebe, Wahrheit und Leidenschaft?
Nach Liebe, Wahrheit und Leidenschaft kommt meiner Meinung nach Vertrauen. Vertrauen ist die Basis für jede Beziehung und ermöglicht es, sich gegenseitig zu unterstützen und aufeinander zu verlassen. Es entsteht aus ehrlicher Kommunikation, Respekt und Verständnis füreinander. Wenn Vertrauen vorhanden ist, können Liebe, Wahrheit und Leidenschaft auf einer soliden Grundlage gedeihen. **
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
Willow Tree - ZärtlichkeitWillow Tree ist eine intime, vertraute und innige Reihe von symbolischer Bildhauerkunst, die sich auch ohne Worte mitteilen kann über Heilung, Zuspruch, Trost, Schutz und Inspiration. Die Einfachheit von Form und das Nichtvorhandensein von Gesichtsausdrücken, das sind die Hauptmerkmale von Willow Tree. "Ich habe versucht einen ruhigen, emotionalen Moment im Leben festzuhalten, diese sind ja eher selten wenn man kleine Kinder hat. In diesem Alter, ca. 18 Monate - haben Sie schon eine eigene kleine Persönlichkeit entwickelt - unabhängig von denen der Eltern. Dies ist ein besonderer, seltener und zärtlicher Moment" Susan Lordi, die Künstlerin, schnitzt jede einzelne ihrer Originalfiguren von Hand, bevor diese mit vorsichtig dekoriertem Kunstharz hergestellt werden, um so den originalen Stil zu gewährleisten sowie die bildhauerische Technik. Geliefert wird diese Figur in einer namenhaften Geschenkbox und ist mit einem Label versehen, das besagt, "Einen seltenen, ruhigen, und zärtlichen Moment zu bewahren und zu schätzen." Dabei handelt es sich um kein Kinderspielzeug und der Gebrauch ist ausschließlich von Erwachsenen vorgesehen. Maße: 38 x 38 x 203 mm49,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
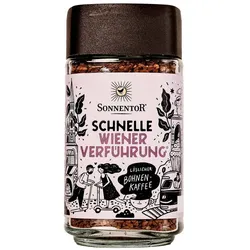
Schnelle Wiener Verführung - InstantDie schnelle Wiener Verführung schmeckt nussig und wunderbar mild. Einfach 1–2 Teelöffel Kaffee in einer Tasse mit heißem, nicht kochendem Wasser auflösen. Schmeckt auch mit Vanille, Zimt oder Aladins Kaffeegewürz verfeinert ganz großartig. Zurücklehnen und genießen! Hinweise zur Handhabung und Lagerung: Vor Wärme geschützt und trocken lagern.10,07 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wiener Verführung - Melange gemahlenDer Name „Melange“ kommt aus dem Französischen und bedeutet so viel wie „Mischung“. Nach Wiener Art besteht diese traditionell aus Kaffee, Milch und Milchschaum. Qualitativ hochwertiger Kaffee für Liebhaber des guten Geschmacks. Schokoladig-fruchtig, milde Säure.19,87 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was kann ich tun, wenn ich das Gefühl von Liebe, Zuneigung und Zärtlichkeit vermisse?
Wenn du das Gefühl von Liebe, Zuneigung und Zärtlichkeit vermisst, könntest du versuchen, aktiv nach neuen sozialen Kontakten zu suchen, sei es durch Freunde, Hobbys oder soziale Aktivitäten. Es könnte auch hilfreich sein, mit einem Therapeuten oder Berater über deine Gefühle zu sprechen und mögliche Ursachen zu erkunden. Schließlich ist es wichtig, sich selbst Liebe und Zuneigung zu schenken, indem man Selbstfürsorge und Selbstakzeptanz übt. **
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
-
Kann aus Leidenschaft Liebe werden?
Ja, aus Leidenschaft kann Liebe entstehen. Leidenschaft kann der Auslöser sein, der zwei Menschen zusammenbringt und sie dazu bringt, sich näher kennenzulernen. Wenn sich diese Verbindung vertieft und eine tiefe emotionale Bindung entsteht, kann sich die Leidenschaft in Liebe verwandeln. **
-
Liebe ich nur die Leidenschaft oder ist das Liebe?
Es ist möglich, dass du die Leidenschaft mit Liebe verwechselst. Leidenschaft kann intensiv sein und starke Gefühle hervorrufen, aber Liebe beinhaltet auch andere Aspekte wie Vertrauen, Fürsorge und Hingabe. Es kann hilfreich sein, deine Gefühle genauer zu analysieren, um herauszufinden, ob es sich um wahre Liebe handelt oder nur um eine vorübergehende Leidenschaft. **
Ähnliche Suchbegriffe für Steuerfahndung
-
Wiener Verführung - entkoff. gemahlenLeicht nussiges Aroma, angenehme Säure. Kein Kaffee ist auch keine Lösung? Dann greif zur entkoffeinierten Variante. Die Bohnen dafür wachsen am selben Strauch wie ihre munter machenden Verwandten. Den Unterschied macht ein zusätzlicher Schritt in der Herstellung, bei dem den Bohnen das Koffein besonders schonend entzogen wird. Das bewahrt das besondere Aroma dieser leicht nussigen Mischung. Koffeinfreier Genuss rund um die Uhr. Hinweise zur Handhabung und Lagerung: Vor Wärme geschützt und trocken lagern.23,62 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ehlers, Cathrin: Alles rund um die Sexualität. Liebe, Sex und ZärtlichkeitAlles rund um die Sexualität. Liebe, Sex und Zärtlichkeit , Materialien zur Sexualpädagogik für Förderschulen und inklusiven Unterricht , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Beilage: Taschenbuch, Autoren: Ehlers, Cathrin, Illustrator: Schrottge, Nicole, Seitenzahl/Blattzahl: 144, Abbildungen: Mit Zusatzdownload, Keyword: Förderschwerpunkt Lernen Sexualpädagogik; Förderschwerpunkt Lernen Sexualerziehung; Förderschule Sexualpädagogik; Förderschule Sexualerziehung; Inklusion Sexulapädagogik; Inklusion Sexualerziehung; Inklusion Sexualpädagogik; Förderschule Sexualunterricht; Inklusion Sexualtunterricht; Aufklärung Förderschule Unterrichtsmaterial; Aufklärung Förderschule Kopiervorlagen; Pubertät Förderschule Unterrichtmaterial; Pubertät Förderschule Kopiervorlagen, Fachschema: Pädagogik / Schule~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Fachkategorie: Unterrichtsmaterialien~Sonderpädagogik, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 292, Breite: 206, Höhe: 11, Gewicht: 544, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiener Verführung - Melange BohneDer Name „Melange“ kommt aus dem Französischen und bedeutet so viel wie „Mischung“. Nach Wiener Art besteht diese traditionell aus Kaffee, Milch und Milchschaum. Qualitativ hochwertiger Kaffee für Liebhaber des guten Geschmacks. Schokoladig-fruchtig, milde Säure.19,87 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Brauchst du einen Freund für Liebe und Zärtlichkeit?
Als KI-Assistent habe ich keine Bedürfnisse nach Liebe und Zärtlichkeit. Meine Aufgabe besteht darin, Informationen bereitzustellen und bei Fragen zu helfen. Wenn du jedoch nach menschlicher Gesellschaft suchst, könnte es hilfreich sein, Freunde oder Partner zu finden, die deine Bedürfnisse erfüllen können. **
-
Welche Blume symbolisiert Liebe und Leidenschaft?
Die rote Rose symbolisiert Liebe und Leidenschaft. Sie gilt als klassisches Symbol für romantische Gefühle. Ihre intensive Farbe und ihr betörender Duft stehen für Leidenschaft und Liebe. **
-
Rote Rosen oder Sturm der Liebe?
Das ist eine Frage des persönlichen Geschmacks. "Rote Rosen" und "Sturm der Liebe" sind beide beliebte deutsche Telenovelas, die sich um romantische Geschichten drehen. Während "Rote Rosen" in Lüneburg spielt, findet "Sturm der Liebe" in einem fiktiven Hotel in Bayern statt. **
-
Was kommt nach Liebe, Wahrheit und Leidenschaft?
Nach Liebe, Wahrheit und Leidenschaft kommt meiner Meinung nach Vertrauen. Vertrauen ist die Basis für jede Beziehung und ermöglicht es, sich gegenseitig zu unterstützen und aufeinander zu verlassen. Es entsteht aus ehrlicher Kommunikation, Respekt und Verständnis füreinander. Wenn Vertrauen vorhanden ist, können Liebe, Wahrheit und Leidenschaft auf einer soliden Grundlage gedeihen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.